こんにちは!アイカーマガジン編集部です!
「残クレはやばいからやめとけって本当?」
「もう契約しちゃったけど、大丈夫かな……」
SNSや知恵袋では、「残クレはやばい」という声をよく見かけます。
ただ、残クレが自分に合うかどうかは、契約満了時に車を返すのか、買い取って乗り続けるのかによって大きく変わります。
返却や乗り換えを前提にするなら、月々の負担を抑えやすい仕組みです。一方、最終的に買い取って長く乗る場合は、通常ローンより総支払額が高くなることがあります。
この記事では、中古車販売の現場から、「残クレはなぜやばいと言われるのか」「どんな人に向いているのか」を数字も交えながら解説します。
契約前の方はもちろん、すでに残クレを利用している方も、今後の判断材料として参考にしてください。
残クレが「やばい」かどうかは、契約満了時にどうするかで変わる
まずは、残クレを考えるうえで大切なポイントを整理しておきましょう。
| 契約満了時の選択 | 考え方 | 理由 |
|---|---|---|
| 車を返却する | 残クレのメリットを活かしやすい | 条件を満たせば、最終回の残価の支払いは原則不要 |
| 新しい車へ乗り換える | 残クレのメリットを活かしやすい | 返却条件を満たせば、残価を支払わず次の車へ乗り換えられる場合がある |
| 残価を支払って買い取る | 総支払額の確認が重要 | 残価の支払いが必要になり、通常ローンより総額が高くなることがある |
※実際の返却条件や最終回の取り扱いは、販売店・ローン会社・契約内容によって異なります。
残クレで後悔しやすいのは、契約時と満了時で車の使い方が変わったケースです。
契約したときは「5年後には乗り換えよう」と思っていても、実際に乗っているうちに「このまま乗り続けたい」と思うこともあります。
そのとき初めて、最終回に大きな残価が残っていることを意識する方もいるでしょう。
残クレそのものが悪いわけではありません。
大切なのは、月々の支払額だけではなく、契約満了時にどうするかまで考えて契約することです。
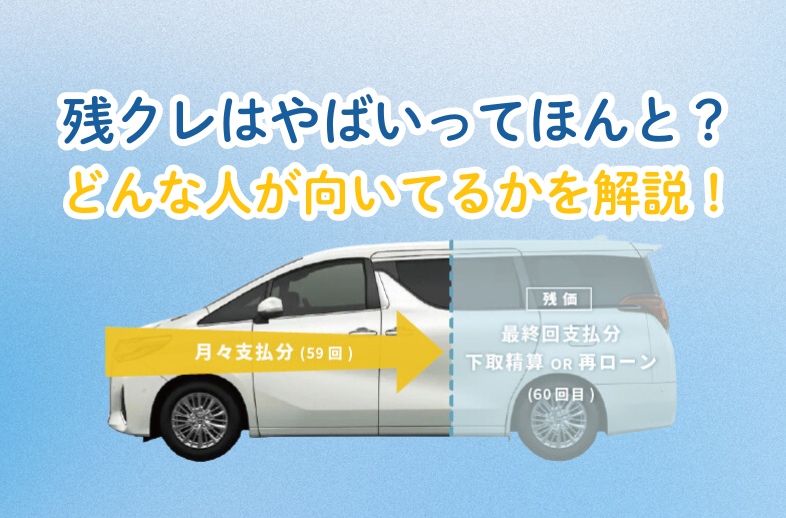
残クレの仕組みを90秒でおさらい
残価を据え置くから月々の支払いを抑えられる
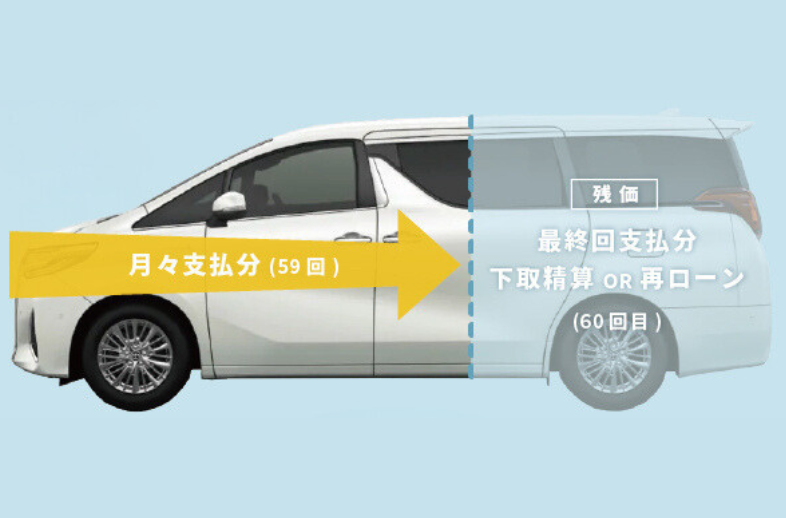
たとえば、300万円の車を購入し、5年後の残価を120万円に設定したとします。
残クレでは、この120万円を最終回まで据え置き、残りの180万円を中心に毎月支払っていきます。
通常ローンでは車両価格全体を返済していくのに対し、残クレでは将来の残価を最後に残しておくため、月々の支払額を小さくしやすいのです。
ただし、120万円が値引きされているわけではありません。
支払いを後回しにしているだけという点は覚えておきましょう。
残価にも分割払手数料がかかる
残クレで特に注意したいのが、金利・分割払手数料です。
一般的な残クレでは、据え置いている残価にも手数料がかかります。
八十二長野銀行が紹介している次の条件で比較してみましょう。
| 比較項目 | 残クレ | 通常のカーローン |
|---|---|---|
| 車両価格 | 200万円 | 200万円 |
| 金利 | 年3.5% | 年2.0% |
| 残価 | 70万円 | なし |
| 月々の支払い | 初回27,197円、2〜60回目25,700円 | 月35,055円 |
| 60回までの支払額 | 約154万円 | 約210万円 |
| 買い取る場合の残価 | 70万円 | なし |
| 買い取りまで含めた総額 | 約224万円 | 約210万円 |
※八十二長野銀行の公式シミュレーションをもとに算出した参考値です。実際の金利や残価、支払条件は契約によって異なります。
残クレなら、月々の支払いは通常ローンより約1万円少なくなります。
一方、5年後に車を買い取る場合は、残価70万円の支払いが必要です。この例では、買い取りまで含めると通常ローンより約14万円多くなります。
つまり、「月々が安い=最終的にも安い」とは限らないということです。
なお、返却する場合は残価70万円を支払わないため、支払総額は約154万円です。ただし、その場合は車も手元には残りません。
ここを理解しておくと、残クレの仕組みがかなりわかりやすくなります。
残クレが「やばい」と言われる5つの理由
①月々の安さだけでは総支払額が見えにくい
残クレの魅力は、通常ローンより月々の支払いを抑えやすいことです。
ただし、月額だけを見て契約すると、総支払額や最終回の残価を見落としやすくなります。
特に、最終的に車を買い取るつもりなら注意が必要です。
契約前には「毎月いくら払うか」だけではなく、最終的にいくら支払うのかまで確認しましょう。
②据え置いた残価にも手数料がかかる
残クレでは、残価を最後まで支払わずに据え置くことができます。
しかし、据え置いている期間も、残価を含めた金額に分割払手数料がかかるのが一般的です。
そのため、最終的に車を買い取る場合は、低金利の銀行系マイカーローンなどと比べて総支払額が高くなることがあります。
残クレを検討するときは、月額だけでなく、金利・手数料を含めた総額で比較することが大切です。
③走行距離の制限が北海道では負担になることもある
残クレには、返却時の条件として走行距離の上限が設定されている場合があります。
具体的な上限は契約によって異なりますが、超過した場合は追加の精算金が発生することがあります。
北海道では、通勤や帰省、レジャーなどで長距離を走る方も少なくありません。札幌から道内各地へ移動する機会が多い方は、特に注意したいポイントです。
たとえば、月1,200kmまでという条件なら、5年間で72,000kmがひとつの目安になります。
現在の年間走行距離と比べて、無理のない条件かを契約前に確認しておきましょう。
④最終回の残価をどうするかで困ることがある
残クレで特に注意したいのが、契約満了時です。
たとえば、最終回に120万円の残価が設定されている車を、そのまま乗り続けたいとします。
この場合、120万円を一括で支払うか、利用できる場合は再クレジットなどで支払う必要があります。
契約時には乗り換えるつもりでも、数年後には家族構成や生活環境が変わり、「この車にまだ乗りたい」と思うこともあるでしょう。
そこで大きな残価が残っていると、家計への負担になることがあります。
再クレジットにも条件や審査があるため、必ず利用できるとは限りません。
「もし満了時に乗り続けたくなったら、残価を払えるか」
ここまで考えておくことが、残クレで後悔しないための大切なポイントです。
⑤返却前提なら車の使い方にも制約がある
残クレで車を返却する場合、契約時に決められた車両状態の条件を満たす必要があります。
大きな傷や凹み、事故による修復歴、規定を超える走行距離などがあると、追加の精算金が発生する場合があります。
カスタムについても注意が必要です。
パーツを取り付けたり車両を大きく改造したりすると、返却条件を満たせなくなる可能性があります。
ペットや喫煙についても、シートの傷やニオイ、焦げ跡などが査定に影響することがあります。
「自分の車として自由に使いたい」という方は、契約条件をよく確認しておきましょう。
残クレがおすすめな人・向いていない人
残クレは、すべての人に向いているわけではありません。
| 残クレと相性が良い人 | 残クレを慎重に検討したい人 |
|---|---|
| 3〜5年程度で新車へ乗り換えたい | 1台の車に長く乗りたい |
| 車は所有より利用を重視している | 走行距離が多い |
| 月々の支払いを抑えたい | 車を自由にカスタムしたい |
| 満了時には返却する予定が明確 | 数年後も乗り続ける可能性が高い |
どちらが正解というわけではありません。
自分のカーライフと、数年後の家計まで考えて選ぶことが大切です。
最終回で慌てないための準備3つ
契約前に総支払額と最終回の金額を確認する
一番大切なのは、「月々いくらか」だけで決めないことです。
総支払額はいくらになるのか。最終回には残価がいくら残るのか。
契約前にこの2つを必ず確認しておきましょう。
特に、買い取る可能性が少しでもあるなら、買い取りまで含めた総支払額で通常ローンと比較することをおすすめします。
契約中は走行距離と車の状態を確認する
返却する可能性があるなら、走行距離と車両状態にも注意が必要です。
契約で定められた距離を超えたり、大きな傷や凹みが残ったりすると、返却時に追加費用が発生する場合があります。
契約書に記載された返却条件を確認しながら使いましょう。
満了前に「返す・買う・乗り換える」を決める
残クレの満了時には、主に「返却する」「新しい車へ乗り換える」「残価を支払って買い取る」という選択肢があります。
買い取りを希望する場合は、一括払いだけでなく、契約によっては再クレジットを利用できる場合もあります。
ただし、条件や審査があるため、直前になってから考えるのはおすすめできません。
満了が近づいたら、車の買取相場や残価を確認し、早めに選択肢を整理しておきましょう。
「月々を抑えたいだけ」なら中古車という選択肢もある
「できるだけ月々の支払いを抑えたい」という理由で残クレを検討しているなら、中古車も選択肢のひとつです。
残クレは月々の負担を抑えやすい一方、契約満了時には車を返却するか、残価を支払って買い取る必要があります。
一方、中古車を通常ローンで購入した場合は、ローンを完済すれば残価の支払いはありません。
| 比較項目 | 新車の残クレ | 中古車の通常ローン |
|---|---|---|
| 月々の負担 | 残価を据え置くため抑えやすい | 車両価格・金利・期間によって決まる |
| 完済・満了時 | 返却・乗り換え・買い取りから選択 | ローンの支払いが終了 |
| 最後に大きな支払い | 買い取る場合は残価の支払いが必要 | 原則なし |
| 走行距離 | 返却条件として制限がある場合がある | 通常は残クレのような返却時の距離制限はない |
| カスタム | 返却するなら注意が必要 | 比較的自由 |
特に北海道で長距離を走る方の場合、走行距離を気にせず乗れることは中古車を所有するメリットのひとつです。
もちろん、新車の残クレにも中古車の通常ローンにも、それぞれメリット・デメリットがあります。
大切なのは「月々いくら払えるか」だけでなく、数年後に車をどうしたいかまで考えて選ぶことです。
よくある質問
残クレは本当にお得なの?
使い方によります。
短いサイクルで新車へ乗り換えたい方や、月々の支払いを抑えたい方にはメリットがあります。
一方、最終的に車を買い取る場合は、通常ローンより総支払額が高くなることがあります。
月々の金額だけではなく、契約満了までの総額で比較しましょう。
残クレは途中でやめられますか?
契約途中でも精算できる場合がありますが、残っている支払額をまとめて精算するなどの手続きが必要になることがあります。
条件や手数料の有無は契約会社によって異なるため、契約書またはローン会社へ確認してください。
残価はどうやって決まるの?
車種や契約期間、走行距離などをもとに、数年後の車両価値を予測して設定されます。
残価の設定方法や保証条件は販売店・ローン会社によって異なります。
契約するときは、残価の金額だけでなく、どのような条件で残価が保証されるのかも確認しておきましょう。
残クレ満了後も車に乗り続けたい場合はどうすればいい?
まず、最終回の残価と支払い方法を確認しましょう。
一括払いのほか、契約によっては再クレジットを利用できる場合があります。
また、車の現在の買取相場も確認しておくと、返却・買い取り・乗り換えを比較しやすくなります。
第三者への売却ができるかどうかは、所有権や契約内容によって異なるため、事前に販売店やローン会社へ確認してください。
まとめ
残クレは、「やばい仕組み」そのものではありません。
大切なのは、契約満了時に車をどうするかまで考えて利用することです。
返却や数年ごとの乗り換えを前提にするなら、月々の支払いを抑えやすい便利な仕組みです。
一方、1台の車に長く乗りたい方や、走行距離が多い方は、通常ローンや中古車を含めた「所有する買い方」のほうが合う場合もあります。
「月々いくらなら払えるか」だけで決めず、総支払額と最終回の残価まで確認しておきましょう。
数年後にどう乗っていたいかまで考えることが、後悔しない車選びにつながります。